Domain rfzk.de kaufen?
Wir ziehen mit dem Projekt
rfzk.de um.
Sind Sie am Kauf der Domain
rfzk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rfzk.de kaufen?
Wo liegt die Versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenzuversichern. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Wenn das Einkommen über dieser Grenze liegt, können Arbeitnehmer selbst entscheiden, ob sie in der gesetzlichen Krankenversicherung bleiben oder in die private Krankenversicherung wechseln möchten. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um den steigenden Lebenshaltungskosten gerecht zu werden. **
Was versteht man unter versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung. Sie gibt an, bis zu welchem Einkommen Arbeitnehmer verpflichtet sind, sich gesetzlich zu versichern. Liegt das Einkommen über dieser Grenze, können sie sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und beträgt aktuell (Stand 2021) 64.350 Euro brutto im Jahr. Arbeitnehmer, die über dieser Grenze verdienen, haben also die Möglichkeit, sich für eine private Krankenversicherung zu entscheiden. In der privaten Krankenversicherung gelten andere Beitragsregelungen und Leistungen als in der gesetzlichen Krankenversicherung. **
Ähnliche Suchbegriffe für Versicherungspflichtgrenze
Top-Angebote
Produkte zum Begriff Versicherungspflichtgrenze:
-
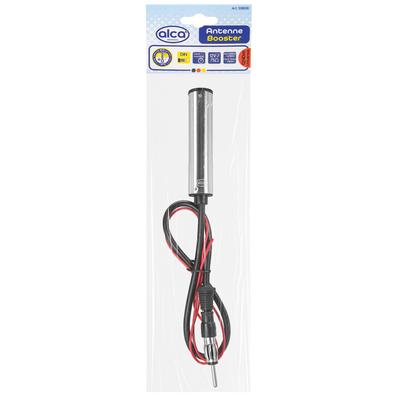
LD Systems Ws 100 Ab Antennen VerstärkerAntennen Verstärker: Diese Produkt ist mit der LDWS1000G2 und LDWIN42 Serie kompatibel. Technische Daten: Produktart: Funkmikrofon System Zubehör, Typ: Antennenverstärker, Frequenzband: 500 - 900 MHz, Frequenzbandbreite: 400 MHz, Signalverstärkung: 13 dB, Antennenanschluss Eingang: BNC, Antennenanschluss Ausgang: BNC, Impedanz Antenneneingang: 50 Ohm, Impedanz Antennenausgang: 50 Ohm, Strombedarf: 9 V DC V, Breite: 65 mm, Höhe: 75 mm, Tiefe: 35 mm, Gewicht: 0,276 kg, Weitere Eigenschaften: Stromversorgung über Antennenausgangsbuchse113,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Car Hifi Auto Kfz Lautsprecher Verstärker Kabel Anschluss Zubehör ZLA0412Beschreibung Für alle Bastler, Schrauber und Tuner! - Was ist billiger und macht mehr Spaß als seine Endstufe selbst anzuschließen? Kitzeln Sie durch Anwendung dieses Kabelsets das letzte bisschen Leistung aus Ihrer Anlage. Features • das NON + ULTRA für eine hochwertige Auto-Anlage • der Selbsteinbau erspart meist viel Geld Lieferumfang • 1x 6m Universalkabel (Radiokontrolle) • 1x 1,2m Erdungskabel • 1x 6m Anschlusskabel (2RCA-2RCA) • 1x 6m Netzkabel • 1x 1,8m Kabelkanal 1,4" • Umfangreiches Zubehör (Ring-Kabelschuh, Gabel-Kabelschuh, ...) 1x 6m Universalkabel (Radiokontrolle) 1x 1,2m Erdungskabel 1x 6m Anschlusskabel (2RCA-2RCA) 1x 6m Netzkabel 1x 1,8m Kabelkanal 1,4"8,80 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
VOX Mikrofone Albrecht Albrecht VOX Mikrofon 4-polig Version 1 mit ANC, z.B. für Stabo CB-Funkgeräte 42120Albrecht CB-Funk VOX Mikrofone bieten die perfekte Lösung für die freihändige Kommunikation in Fahrzeugen konform zu § 23 (1a) der Straßenverkehrsordnung, die die Verwendung von Mikrofonen per Hand in Fahrzeugen ab dem 01.07.2021 verbietet. Die Mikrofone lassen sich mit fast allen CB-Funkgeräten im Markt verwenden. Die integrierte Active Noise Cancellation Funktion filtert störende Hintergrundgeräusche heraus und bietet eine sehr klare Sprachübertragung. Der integrierte Akku hat eine Betriebsdauer von ca. 60 Stunden und lässt sich auch während der Verwendung des Mikrofons aufladen.32,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Warum gibt es eine versicherungspflichtgrenze?
Die Versicherungspflichtgrenze dient dazu, bestimmte Personenkreise von der gesetzlichen Krankenversicherung zu befreien, wenn ihr Einkommen über einem bestimmten Betrag liegt. Dadurch sollen vor allem Gutverdiener die Möglichkeit haben, sich privat zu versichern und dadurch möglicherweise bessere Leistungen in Anspruch zu nehmen. Die Grenze wird regelmäßig angepasst, um sicherzustellen, dass sie dem aktuellen Einkommensniveau entspricht. Sie soll außerdem dazu beitragen, die finanzielle Stabilität der gesetzlichen Krankenversicherung zu gewährleisten, indem Personen mit höherem Einkommen in die private Versicherung wechseln. **
-
Was zählt alles zur versicherungspflichtgrenze?
Zur Versicherungspflichtgrenze zählen alle Einkünfte, die ein Arbeitnehmer im Laufe eines Jahres erzielt. Dazu gehören neben dem regulären Gehalt auch Sonderzahlungen wie Weihnachtsgeld oder Boni. Auch Sachleistungen, wie beispielsweise ein Dienstwagen zur privaten Nutzung, können zur Versicherungspflichtgrenze hinzugezählt werden. Zudem werden alle Einkünfte berücksichtigt, die aus einer selbstständigen Tätigkeit oder aus Kapitalvermögen stammen. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie darüber entscheidet, ob ein Arbeitnehmer in der gesetzlichen Krankenversicherung bleiben muss oder sich privat versichern kann. **
-
Welches Einkommen zählt zur versicherungspflichtgrenze?
Die Versicherungspflichtgrenze bezieht sich auf das Einkommen, ab dem Arbeitnehmer die Möglichkeit haben, sich von der gesetzlichen Krankenversicherung zu befreien und sich privat zu versichern. Das Einkommen, das zur Versicherungspflichtgrenze zählt, umfasst alle Einkünfte aus nichtselbständiger Arbeit, wie zum Beispiel Gehalt, Bonuszahlungen und Sachleistungen. Auch Einkünfte aus selbständiger Tätigkeit oder Kapitaleinkünfte werden berücksichtigt. Es ist wichtig zu beachten, dass die Versicherungspflichtgrenze regelmäßig angepasst wird und somit jährlich variieren kann. Arbeitnehmer sollten daher regelmäßig prüfen, ob ihr Einkommen über der aktuellen Versicherungspflichtgrenze liegt. **
-
Wie hoch ist die versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenversichern zu lassen. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Dies bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, die Wahl haben, sich entweder privat oder gesetzlich zu versichern. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um die steigenden Lebenshaltungskosten und Einkommen zu berücksichtigen. Es ist wichtig, die Versicherungspflichtgrenze im Auge zu behalten, um die beste Krankenversicherungsoption für sich selbst zu wählen. **

Was versteht man unter einer versicherungspflichtgrenze?
Was versteht man unter einer versicherungspflichtgrenze? Eine Versicherungspflichtgrenze ist der Betrag, bis zu dem Arbeitnehmer in der gesetzlichen Krankenversicherung versicherungspflichtig sind. Verdient ein Arbeitnehmer über dieser Grenze, kann er sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und liegt aktuell bei einem Bruttoeinkommen von 64.350 Euro pro Jahr. Personen, die über dieser Grenze verdienen, können sich für eine private Krankenversicherung entscheiden. **
Wie hoch ist die Versicherungspflichtgrenze 2020?
Die Versicherungspflichtgrenze 2020 liegt bei einem jährlichen Bruttoeinkommen von 62.550 Euro. Das bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, nicht mehr in der gesetzlichen Krankenversicherung pflichtversichert sind, sondern sich privat versichern können. Die Versicherungspflichtgrenze wird jährlich angepasst und orientiert sich an der Einkommensentwicklung. Arbeitnehmer, die unterhalb dieser Grenze verdienen, sind weiterhin gesetzlich krankenversichert. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie Auswirkungen auf die Wahl der Krankenversicherung haben kann. **
Top-Angebote
Produkte zum Begriff Versicherungspflichtgrenze:
-
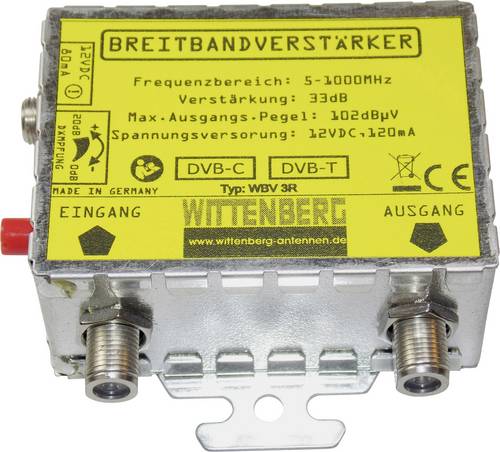
Wittenberg Antennen WBV-3R DVB-T VerstärkerBreitbandiger Kompaktverstärker zur Verstärkung von DVB-C (Kabel-TV) und DVB-T/DVB-T2 (terrestrisch) Signalen. Der Verstärker zeichnet sich durch eine hohe Ansteuerbarkeit bei geringer Rauschzahl aus.52,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
LD Systems Ws 100 Ab Antennen VerstärkerAntennen Verstärker: Diese Produkt ist mit der LDWS1000G2 und LDWIN42 Serie kompatibel. Technische Daten: Produktart: Funkmikrofon System Zubehör, Typ: Antennenverstärker, Frequenzband: 500 - 900 MHz, Frequenzbandbreite: 400 MHz, Signalverstärkung: 13 dB, Antennenanschluss Eingang: BNC, Antennenanschluss Ausgang: BNC, Impedanz Antenneneingang: 50 Ohm, Impedanz Antennenausgang: 50 Ohm, Strombedarf: 9 V DC V, Breite: 65 mm, Höhe: 75 mm, Tiefe: 35 mm, Gewicht: 0,276 kg, Weitere Eigenschaften: Stromversorgung über Antennenausgangsbuchse113,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Car Hifi Auto Kfz Lautsprecher Verstärker Kabel Anschluss Zubehör ZLA0412Beschreibung Für alle Bastler, Schrauber und Tuner! - Was ist billiger und macht mehr Spaß als seine Endstufe selbst anzuschließen? Kitzeln Sie durch Anwendung dieses Kabelsets das letzte bisschen Leistung aus Ihrer Anlage. Features • das NON + ULTRA für eine hochwertige Auto-Anlage • der Selbsteinbau erspart meist viel Geld Lieferumfang • 1x 6m Universalkabel (Radiokontrolle) • 1x 1,2m Erdungskabel • 1x 6m Anschlusskabel (2RCA-2RCA) • 1x 6m Netzkabel • 1x 1,8m Kabelkanal 1,4" • Umfangreiches Zubehör (Ring-Kabelschuh, Gabel-Kabelschuh, ...) 1x 6m Universalkabel (Radiokontrolle) 1x 1,2m Erdungskabel 1x 6m Anschlusskabel (2RCA-2RCA) 1x 6m Netzkabel 1x 1,8m Kabelkanal 1,4"8,80 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wo liegt die Versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenzuversichern. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Wenn das Einkommen über dieser Grenze liegt, können Arbeitnehmer selbst entscheiden, ob sie in der gesetzlichen Krankenversicherung bleiben oder in die private Krankenversicherung wechseln möchten. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um den steigenden Lebenshaltungskosten gerecht zu werden. **
-
Was versteht man unter versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung. Sie gibt an, bis zu welchem Einkommen Arbeitnehmer verpflichtet sind, sich gesetzlich zu versichern. Liegt das Einkommen über dieser Grenze, können sie sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und beträgt aktuell (Stand 2021) 64.350 Euro brutto im Jahr. Arbeitnehmer, die über dieser Grenze verdienen, haben also die Möglichkeit, sich für eine private Krankenversicherung zu entscheiden. In der privaten Krankenversicherung gelten andere Beitragsregelungen und Leistungen als in der gesetzlichen Krankenversicherung. **
-
Warum gibt es eine versicherungspflichtgrenze?
Die Versicherungspflichtgrenze dient dazu, bestimmte Personenkreise von der gesetzlichen Krankenversicherung zu befreien, wenn ihr Einkommen über einem bestimmten Betrag liegt. Dadurch sollen vor allem Gutverdiener die Möglichkeit haben, sich privat zu versichern und dadurch möglicherweise bessere Leistungen in Anspruch zu nehmen. Die Grenze wird regelmäßig angepasst, um sicherzustellen, dass sie dem aktuellen Einkommensniveau entspricht. Sie soll außerdem dazu beitragen, die finanzielle Stabilität der gesetzlichen Krankenversicherung zu gewährleisten, indem Personen mit höherem Einkommen in die private Versicherung wechseln. **
-
Was zählt alles zur versicherungspflichtgrenze?
Zur Versicherungspflichtgrenze zählen alle Einkünfte, die ein Arbeitnehmer im Laufe eines Jahres erzielt. Dazu gehören neben dem regulären Gehalt auch Sonderzahlungen wie Weihnachtsgeld oder Boni. Auch Sachleistungen, wie beispielsweise ein Dienstwagen zur privaten Nutzung, können zur Versicherungspflichtgrenze hinzugezählt werden. Zudem werden alle Einkünfte berücksichtigt, die aus einer selbstständigen Tätigkeit oder aus Kapitalvermögen stammen. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie darüber entscheidet, ob ein Arbeitnehmer in der gesetzlichen Krankenversicherung bleiben muss oder sich privat versichern kann. **
Ähnliche Suchbegriffe für Versicherungspflichtgrenze
-
VOX Mikrofone Albrecht Albrecht VOX Mikrofon 4-polig Version 1 mit ANC, z.B. für Stabo CB-Funkgeräte 42120Albrecht CB-Funk VOX Mikrofone bieten die perfekte Lösung für die freihändige Kommunikation in Fahrzeugen konform zu § 23 (1a) der Straßenverkehrsordnung, die die Verwendung von Mikrofonen per Hand in Fahrzeugen ab dem 01.07.2021 verbietet. Die Mikrofone lassen sich mit fast allen CB-Funkgeräten im Markt verwenden. Die integrierte Active Noise Cancellation Funktion filtert störende Hintergrundgeräusche heraus und bietet eine sehr klare Sprachübertragung. Der integrierte Akku hat eine Betriebsdauer von ca. 60 Stunden und lässt sich auch während der Verwendung des Mikrofons aufladen.32,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Welches Einkommen zählt zur versicherungspflichtgrenze?
Die Versicherungspflichtgrenze bezieht sich auf das Einkommen, ab dem Arbeitnehmer die Möglichkeit haben, sich von der gesetzlichen Krankenversicherung zu befreien und sich privat zu versichern. Das Einkommen, das zur Versicherungspflichtgrenze zählt, umfasst alle Einkünfte aus nichtselbständiger Arbeit, wie zum Beispiel Gehalt, Bonuszahlungen und Sachleistungen. Auch Einkünfte aus selbständiger Tätigkeit oder Kapitaleinkünfte werden berücksichtigt. Es ist wichtig zu beachten, dass die Versicherungspflichtgrenze regelmäßig angepasst wird und somit jährlich variieren kann. Arbeitnehmer sollten daher regelmäßig prüfen, ob ihr Einkommen über der aktuellen Versicherungspflichtgrenze liegt. **
-
Wie hoch ist die versicherungspflichtgrenze?
Die Versicherungspflichtgrenze ist ein wichtiger Wert in der gesetzlichen Krankenversicherung in Deutschland. Sie gibt an, ab welchem Einkommen Arbeitnehmer die Möglichkeit haben, sich privat krankenversichern zu lassen. Aktuell liegt die Versicherungspflichtgrenze bei einem jährlichen Bruttoeinkommen von 64.350 Euro (Stand 2021). Dies bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, die Wahl haben, sich entweder privat oder gesetzlich zu versichern. Die Versicherungspflichtgrenze wird regelmäßig angepasst, um die steigenden Lebenshaltungskosten und Einkommen zu berücksichtigen. Es ist wichtig, die Versicherungspflichtgrenze im Auge zu behalten, um die beste Krankenversicherungsoption für sich selbst zu wählen. **
-
Was versteht man unter einer versicherungspflichtgrenze?
Was versteht man unter einer versicherungspflichtgrenze? Eine Versicherungspflichtgrenze ist der Betrag, bis zu dem Arbeitnehmer in der gesetzlichen Krankenversicherung versicherungspflichtig sind. Verdient ein Arbeitnehmer über dieser Grenze, kann er sich privat versichern. Die Versicherungspflichtgrenze wird jährlich angepasst und liegt aktuell bei einem Bruttoeinkommen von 64.350 Euro pro Jahr. Personen, die über dieser Grenze verdienen, können sich für eine private Krankenversicherung entscheiden. **
-
Wie hoch ist die Versicherungspflichtgrenze 2020?
Die Versicherungspflichtgrenze 2020 liegt bei einem jährlichen Bruttoeinkommen von 62.550 Euro. Das bedeutet, dass Arbeitnehmer, die über diesem Betrag verdienen, nicht mehr in der gesetzlichen Krankenversicherung pflichtversichert sind, sondern sich privat versichern können. Die Versicherungspflichtgrenze wird jährlich angepasst und orientiert sich an der Einkommensentwicklung. Arbeitnehmer, die unterhalb dieser Grenze verdienen, sind weiterhin gesetzlich krankenversichert. Es ist wichtig, die Versicherungspflichtgrenze im Blick zu behalten, da sie Auswirkungen auf die Wahl der Krankenversicherung haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.